 第 724 期2026-10-23
焦点关注600亿高息资产进入“退市”倒计时
在国内市场资产荒格局延续、固收类资产收益率持续下行的当下,一批仍以超7%付息的城投债引发市场关注。
Wind数据显示,截至10月22日,全市场存续票面利率不低于7%的城投债共计222只,存量规模约628亿元。这类资产多为2021-2022年发行的区县级平台老券,正逐步进入集中到期阶段,其稀缺性在当前机构配置压力下持续凸显。(财联社)
财政部将提前下达2027年部分新增地方政府债务限额财政部债务管理司副司长赵则永在财政部新闻发布会上表示,今年1—9月,全国共发行用于置换存量隐性债务的专项债券18977亿元,完成全年2万亿元限额的95%,6万亿元置换隐性债务限额发行进度达到98.3%。
此外,经国务院同意,财政部每年四季度在当年新增地方政府债务限额的60%以内,提前下达下一年度新增地方政府债务额度。财政部将抓紧做好提前下达2027年部分新增地方政府债务有关工作。
宏观动态央行将开展7000亿元MLF操作央行公告,为保持银行体系流动性充裕,10月26日将以固定数量、利率招标、多重价位中标方式开展7000亿元MLF操作,期限为1年期。10月有9000亿元MLF到期,这意味着10月MLF缩量续作2000亿元,上月为加量续作2000亿元。
另据央行公告,根据公开市场业务一级交易商的需求,10月23日7天期逆回购操作量为零;同时,开展了2580亿元隔夜逆回购操作。当日2330亿元逆回购到期,单日净投放250亿元。
 10月MLF续作缩量2000亿,受流动性偏宽松等因素影响前三季度全国财政收入同比增长5.1%
财政部发布2026年前三季度财政收支情况。前三季度,全国一般公共预算收入172292亿元,同比增长5.1%,全国一般公共预算支出210199亿元,同比增长1%。
 前三季度全国财政收入同比增长5.1%区域热点湖北拟发行502.7亿元地方债
日前,湖北省财政厅披露债券发行计划,2026年湖北省政府专项债券(四十六至四十九期)、再融资一般债券(十期)和再融资专项债券(二十五至二十七期)计划发行502.7229亿元,其中专项债券245.49亿元、再融资一般债券74.4829亿元、再融资专项债券182.75亿元。
 湖北拟发地方债502.7亿,超245亿专项债投向274个项目丨清单发行动态信阳建投投资集团拟发行3.83亿元中票
信阳建投投资集团有限责任公司披露2026年度第四期中期票据发行相关文件。
本期债券发行金额上限3.83亿元,期限5年,募集资金拟全部用于偿还债务融资工具“24信阳建投MTN001”,起息日为2026年10月27日,兑付日为2031年10月27日。
安钢集团拟发行5亿元短融10月23日,安阳钢铁集团有限责任公司披露2026年度第一期短期融资券发行文件。
本期债券发行金额上限5亿元,期限365天,募集资金拟全部用于偿还发行人及合并范围子公司有息负债,起息日为2026年10月28日,兑付日为2027年10月28日。发行人主体信用评级为AA+。
元股证券:ygzq.hk
券商股票配资三门峡投资集团7亿元中票完成发行10月23日,三门峡市投资集团有限公司2026年度第六期中期票据完成发行。本期债券发行总额7亿元,期限10年,利率2.5%,募集资金全部用于偿还发行人存量债务融资工具本金“24三门峡MTN003”。
河南水利投资集团10亿元超短融完成发行10月23日,河南水利投资集团有限公司2026年度第二期超短期融资券完成发行。本期债券发行总额10亿元,期限270日,利率1.35%,债券募集资金拟用于偿还发行人本部有息债务本金及利息。发行人主体信用评级为AAA。
债市主体河南城市发展投资有限公司获AA+主体信用评级近日,经国内权威信用评级机构审核认定,河南城市发展投资有限公司获AA+主体信用评级。河南城市发展投资有限公司是河南投资集团旗下基础设施板块公司。
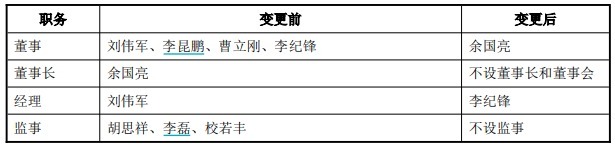
郑汴开发建设公司取消董事会,不设董事长郑州市郑汴开发建设有限公司公告,变更经理和董事、不设董事会、监事,变更后余国亮任董事,李纪锋任经理。
 花旗证券(中国)有限公司获批设立
证监会批复,核准设立花旗证券(中国)有限公司,注册地为上海市,注册资本为人民币12亿元,业务范围为证券经纪、证券投资咨询、证券承销与保荐、证券自营。花旗环球金融控股有限公司为唯一股东,出资额、出资比例均为100%。
 第七家外资独资券商!花旗证券(中国)来了债市舆情深交所终止审核3笔ABS项目,金额合计70亿元
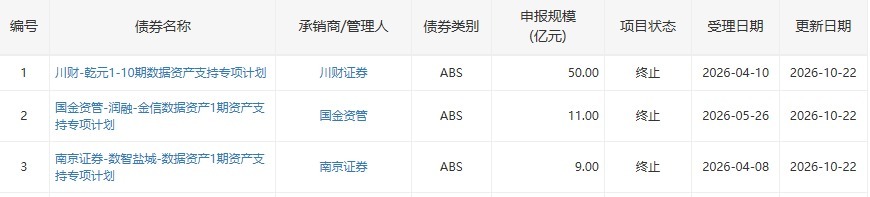
10月23日消息,深交所终止审核3笔债券项目,金额合计70亿元,品种均为ABS。
 上交所对4家发行人予以书面警示
10月23日,因发生债务逾期,但未及时就相关事项披露临时报告,上交所对广州番禺雅居乐房地产开发有限公司、景瑞地产(集团)有限公司、融信(福建)投资集团有限公司、国厚资产管理股份有限公司予以书面警示。
市场观点国泰海通:12月之前债市风险可控国泰海通固收团队研报认为,9月数据稳健,政策加码概率不大,12月之前债市风险可控。
对债市而言,国泰海通认为9月经济数据值得关注的线索如下:
首先,总量层面,全年GDP目标完成压力可能不大。前三季度GDP增速为4.6%,高于市场预期,要完成全年4.5-5%的增速目标,则四季度GDP增速只需要高于4.2%左右即可。
其次,出口端支撑犹强。9月出口端对生产再形成支撑,而10月韩国前10天出口同比又上行至新高,鉴于韩国出口和中国集成电路出口增速高度相关,10月中国出口增速预计仍有强支撑,全球制造业景气周期尚在“近利远忧”的阶段,现实拐点尚未看到。
其三,三季度产能利用率依旧处在低位,内需商品价格也维持低位,即目前“量”的韧性尚不足以显著提振价格和广谱意义企业利润的扩张,而后者对债市更为关键。但在维稳的政策基调下,考虑到9月已经落地了一揽子政策,四季度GDP增速达成压力有限,而外需支撑仍然强势,国内短期政策再加码的必要性并不强。
与此同时,相比全球制造业周期的“近利”(现实端一阶拐点),风险资产对“远忧”(二阶导拐点预期)更为敏感,叠加四季度“落袋为安”的特征,国泰海通认为股债再平衡的倾向也有望延续,现阶段政策和宏观环境对债市依然友好。
责编:李文玉 | 审核:李震 | 监审:古筝苏州炒股配资
股票杠杆网提示:本文来自互联网,不代表本网站观点。